Un vérificateur des impôts vous adresse une proposition de rectification depuis son bureau. Vous avez 60 jours pour lui répondre …. et 2 mois pour vous plaindre à son chef !

Ce n’est pas une blague, c’est le Conseil d’État qui le dit (CE, 6 juillet 2026, n° 505004).

Après un contrôle sur pièces, c’est-à-dire sans que le contrôleur ait eu besoin de se déplacer jusqu’à vous, deux portes s’ouvrent 👇

  1. Vos observations : dans les 30 jours du courrier de redressement, délai prorogeable une fois sur demande (LPF, art. L. 57).
  2. Le supérieur hiérarchique : vous pouvez lui soumettre votre désaccord et tenter de le rallier à votre cause (LPF, art. L. 54 C).

Jusqu’ici, personne ne savait vraiment quand !

Le juge a tranché : dans les 2 mois de la notification de la proposition de rectification…soit, potentiellement, avant même de connaître la réponse à vos observations…

✅ La bonne nouvelle : si vous le faites à temps, l’impôt ne peut pas être mis en recouvrement tant que le supérieur ne s’est pas prononcé.

🚩 La mauvaise :  passé 2 mois, cette protection tombe et ce recours n’ouvre aucun droit à un entretien (CE, 14 avril 2023, n° 467067) : c’est votre désaccord, par écrit, qu’il faut lui soumettre.

💡 Retenez-le : 1 courrier de redressement fait désormais courir 2 délais, l’un pour vos observations, l’autre pour la saisine du supérieur hiérarchique.

Le Cabinet MOSSÉ & ASSOCIÉS lit les petites lignes du Livre des Procédures Fiscales pour que vous n’ayez pas à le faire.

Une proposition de rectification sur votre bureau ? Parlons-en avant le 30e jour 📩, avec MOSSÉ & ASSOCIÉS c’est simple et efficace !


Séparation de biens ou communauté : le faux dilemme des dirigeants !

Séparation de biens ou communauté : le faux dilemme des dirigeants !

La société d’acquêts est la troisième voie, et presque personne ne vous la propose.

D’un côté, la séparation de biens que vous avez signée au lancement :

– Elle a parfaitement protégé votre famille du risque de l’entreprise,

– Elle a aussi concentré tout le patrimoine du couple sur une seule tête…la vôtre.

De l’autre, la communauté, qui protégerait enfin votre conjoint mais ferait tout basculer d’un coup, entreprise comprise.

Aucune des deux ne correspond à votre situation…alors vous ne faites rien, et le sujet attend…

La société d’acquêts est précisément l’entre-deux : un curseur, pas un interrupteur.

Vous restez séparés de biens mais vous créez à côté une masse commune dont vous écrivez vous-même le contenu : la résidence seule, les actifs financiers, tout ou partie des titres.

Rien n’y entre que ce que vous y mettez, et tout le reste demeure personnel !

Deux effets, un seul acte

1. Votre conjoint. Un préciput lui permet de prélever les biens communs de son choix avant tout partage, une attribution intégrale lui transmet l’ensemble. Dans les deux cas, sans droits de succession.

2. Vos enfants. Un bien commun se donne pour moitié par chaque parent : deux fois les abattements, deux fois les tranches basses du barème.

Un piège : le périmètre se fige dès l’acte. Ce qui n’y est pas entré n’y entrera jamais.

Un régime matrimonial n’est pas une case cochée avant le mariage. C’est le premier étage de votre transmission, et c’est presque toujours celui que l’on a oublié de construire.

Vous préparez votre transmission ? Parlons-en 📩, avec MOSSÉ & ASSOCIÉS c’est simple et efficace !

Dutreil + donation démembrée : sur les titres transmis, le verrou est désormais très serré

Dutreil + donation démembrée : sur les titres transmis, le verrou est désormais très serré.

L’article 787 B du CGI est clair : en cas de donation de la nue-propriété avec réserve d’usufruit, les droits de vote de l’usufruitier doivent être statutairement limités aux seules décisions relatives à l’affectation des bénéfices.

Ce n’est pas une formalité !

C’est la contrepartie de l’avantage fiscal : sur les titres donnés, le donateur doit accepter de perdre l’essentiel du pouvoir de vote.

Le Tribunal Judiciaire de Paris, le 23 septembre 2024, en a encore durci la lecture :

▪ la limitation doit durer pendant tout l’usufruit ;

▪ elle ne peut être remplacée, ni par une pratique conforme, ni par une règle de droit étranger équivalente.

Conséquence : sur les titres transmis sous Dutreil, il devient très difficile de réintroduire du pouvoir au profit de l’usufruitier par un détour statutaire.

Clause d’unanimité ? Peu utile si le parent n’a plus de droit de vote sur la décision.

Véto ? Risque élevé de recréer indirectement un pouvoir de blocage incompatible avec la logique du dispositif.

Pacte d’associés ? Il ne peut ni remplacer les statuts, ni les contredire.

La vraie question n’est donc plus :

« Comment garder le pouvoir sur les titres donnés ? »

Mais :

« Où organiser le pouvoir que le donateur veut conserver ? »

La réponse est ailleurs :

▪ dans le mandat social ;

▪ dans le calibrage de l’assiette transmise ;

▪ et surtout dans les titres conservés en pleine propriété.

C’est là que se trouve, le principal levier !

La limitation ne concerne que les titres démembrés transmis sous Dutreil.

Les titres conservés peuvent donc continuer à porter des droits politiques importants, voire renforcés lorsque la forme sociale le permet.

La ligne rouge : ne pas réinjecter artificiellement, sur les titres donnés, le pouvoir que le régime suppose précisément abandonné.

Sous Dutreil, la réserve d’usufruit conserve le revenu, pas le pouvoir de vote sur les titres transmis.

Le contrôle doit donc être pensé ailleurs !

Vous préparez la transmission de votre groupe ? Parlons-en 📩, avec MOSSÉ & ASSOCIÉS c’est simple et efficace !

MOSSÉ & ASSOCIÉS renforce son expertise en conseil juridique et fiscal stratégique avec l’arrivée de Baptiste GRIVELET

Le Cabinet d’avocats d’affaires lyonnais MOSSÉ & ASSOCIÉS poursuit son développement et accueille Baptiste GRIVELET, fiscaliste senior fort de vingt années d’expérience en conseil et contentieux fiscal.

Son arrivée marque une nouvelle étape dans le renforcement de l’accompagnement juridique, fiscal et patrimonial proposé aux entreprises et à leurs dirigeants, notamment dans le cadre de leurs opérations structurantes.

 Une solide expérience acquise au sein de grands groupes et de cabinets de conseil

Baptiste GRIVELET a construit son parcours professionnel dans des environnements variés, conjuguant les exigences du conseil à celles de la gestion opérationnelle de la fiscalité en entreprise.

Il a notamment exercé au sein de grands groupes tels que Bouygues Construction, Société Générale et, plus récemment, le Groupe APICIL, où il a dirigé le département fiscal.

Son parcours l’a également conduit à intervenir auprès de cabinets d’avocats, notamment IXA Avocats et SR Conseil (LEXALP), ainsi que de structures d’expertise comptable et de conseil.

Cette double culture, acquise en entreprise et en cabinet, lui confère une approche à la fois technique, pragmatique et stratégique des enjeux fiscaux.

Au-delà de son expertise, Baptiste GRIVELET a développé une expérience significative dans le management d’équipes de fiscalistes et de juristes, le développement de relations clients et la transmission des savoir-faire.

Il intervient aujourd’hui sur un large éventail de problématiques : fiscalité des entreprises, fiscalité patrimoniale des dirigeants, restructurations, transmissions, fiscalité immobilière et internationale.

Une expertise complémentaire au service des opérations stratégiques

L’arrivée de Baptiste GRIVELET s’inscrit pleinement dans la volonté de MOSSÉ & ASSOCIÉS de renforcer son offre de conseil juridique et fiscal, en privilégiant une approche globale et anticipative des enjeux rencontrés par les entreprises et leurs dirigeants.

Historiquement reconnu pour ses compétences en contrôle et contentieux fiscal, ainsi qu’en droit des affaires et opérations de haut de bilan, le cabinet consolide aujourd’hui sa capacité à intervenir en amont des décisions structurantes.

Croissance externe, restructuration, cession ou transmission d’entreprise, organisation patrimoniale du dirigeant : ces opérations nécessitent une réflexion commune sur leurs dimensions juridiques, fiscales et patrimoniales, mais également sur leurs conséquences à moyen et long terme.

L’expertise de Baptiste GRIVELET permet ainsi de renforcer les synergies entre les différents domaines d’intervention du cabinet et de proposer un accompagnement cohérent, depuis la conception des opérations jusqu’à leur mise en œuvre et leur suivi.

Une rencontre fondée sur une vision commune du métier

Au-delà de la complémentarité des expertises, cette arrivée repose sur une conception partagée du conseil : une relation de confiance, une exigence technique forte et la volonté d’accompagner les clients dans la durée.

Comme le souligne Rodolphe MOSSÉ, avocat associé fondateur du cabinet :

« Notre premier rendez-vous devait durer une heure ; il en a duré trois, et nous n’avons presque pas parlé de fiscalité. Nous avons parlé de clients, de manières de travailler, de l’avenir de la profession. Après vingt ans de métier, on sait très vite à qui l’on a affaire. Nos clients ne nous attendent plus seulement au moment du contrôle : ils nous veulent à leurs côtés bien avant, quand se décide la structure qui les engagera pour dix ans. Baptiste a passé sa carrière des deux côtés de la table – il sait ce qu’un schéma devient une fois qu’il faut le vivre. »

Cette vision trouve un écho dans l’approche de Baptiste GRIVELET, pour qui le rôle du fiscaliste ne se limite pas à la sécurisation technique des opérations, mais consiste également à éclairer les décisions des dirigeants et à les accompagner dans leurs choix :

« Le fiscaliste est un traducteur, un défenseur, un planificateur – mais il est d’abord un partenaire au quotidien. Son rôle est de permettre au dirigeant d’avancer sans risque sur un chemin balisé, et de lui expliquer clairement ce risque s’il décide d’en sortir. Cela suppose d’inscrire le conseil dans la durée, en anticipant autant que possible les changements à venir : c’est là toute la difficulté du métier, et c’est ce qui m’anime. »

Une même exigence de proximité et d’accompagnement personnalisé

Cette nouvelle collaboration s’inscrit également dans l’identité singulière de MOSSÉ & ASSOCIÉS.

Installé dans une maison au cœur de Villeurbanne, à proximité de la Part-Dieu, le cabinet cultive depuis sa création un modèle fondé sur la proximité, la disponibilité et la qualité de la relation avec ses clients.

À taille humaine, il privilégie un suivi personnalisé des dossiers, une forte implication de ses équipes et une approche pluridisciplinaire permettant de répondre aux problématiques complexes des entreprises et de leurs dirigeants.

L’arrivée de Baptiste GRIVELET illustre cette ambition : associer des compétences techniques complémentaires à une même culture du conseil, fondée sur l’écoute, l’anticipation et la recherche de solutions adaptées aux enjeux de chaque client.

Avec ce renforcement, MOSSÉ & ASSOCIÉS poursuit son développement tout en réaffirmant sa volonté de proposer un conseil juridique et fiscal de haut niveau, accessible, réactif et résolument tourné vers les enjeux stratégiques de ses clients.
C’était Deuch’ment bien ❗

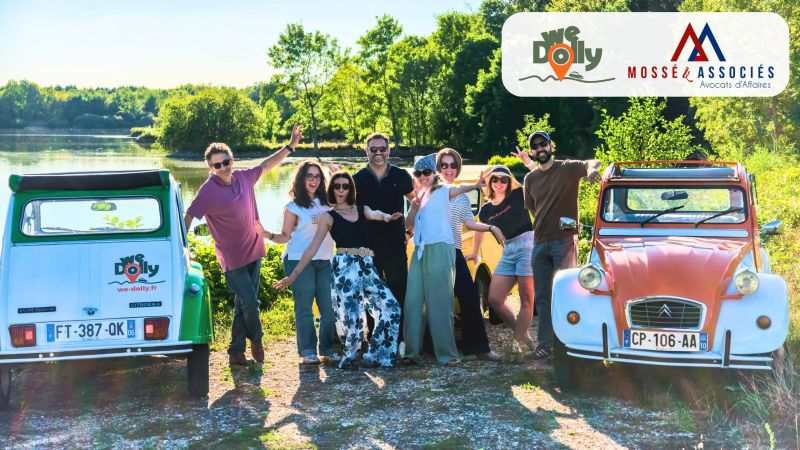
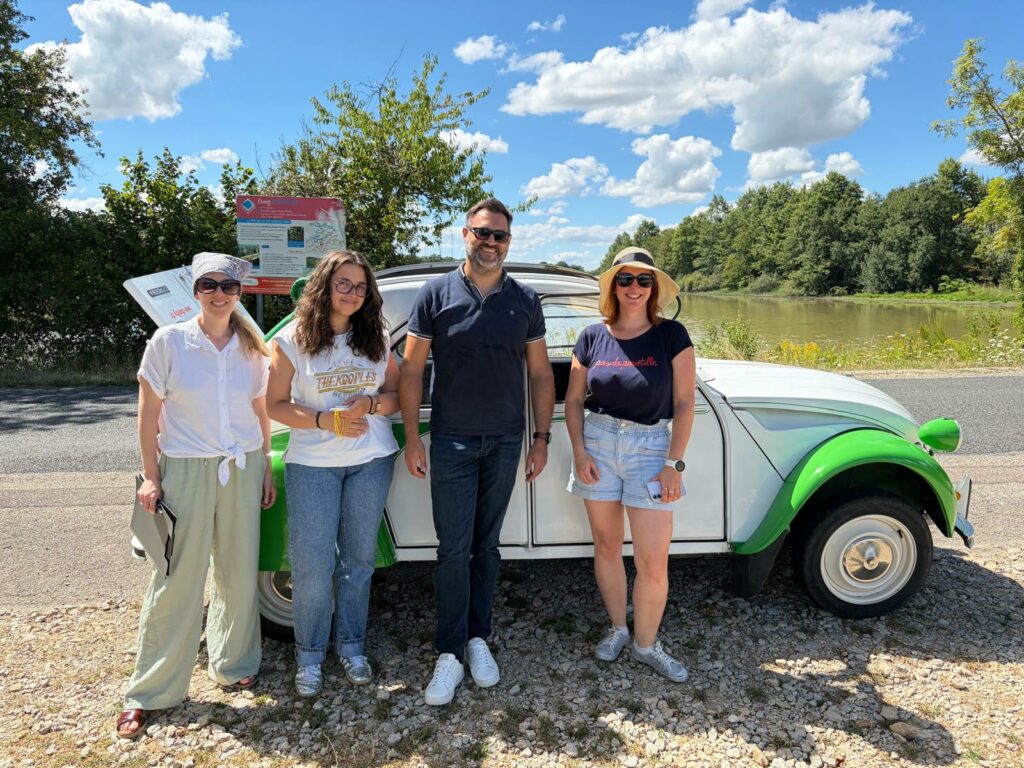
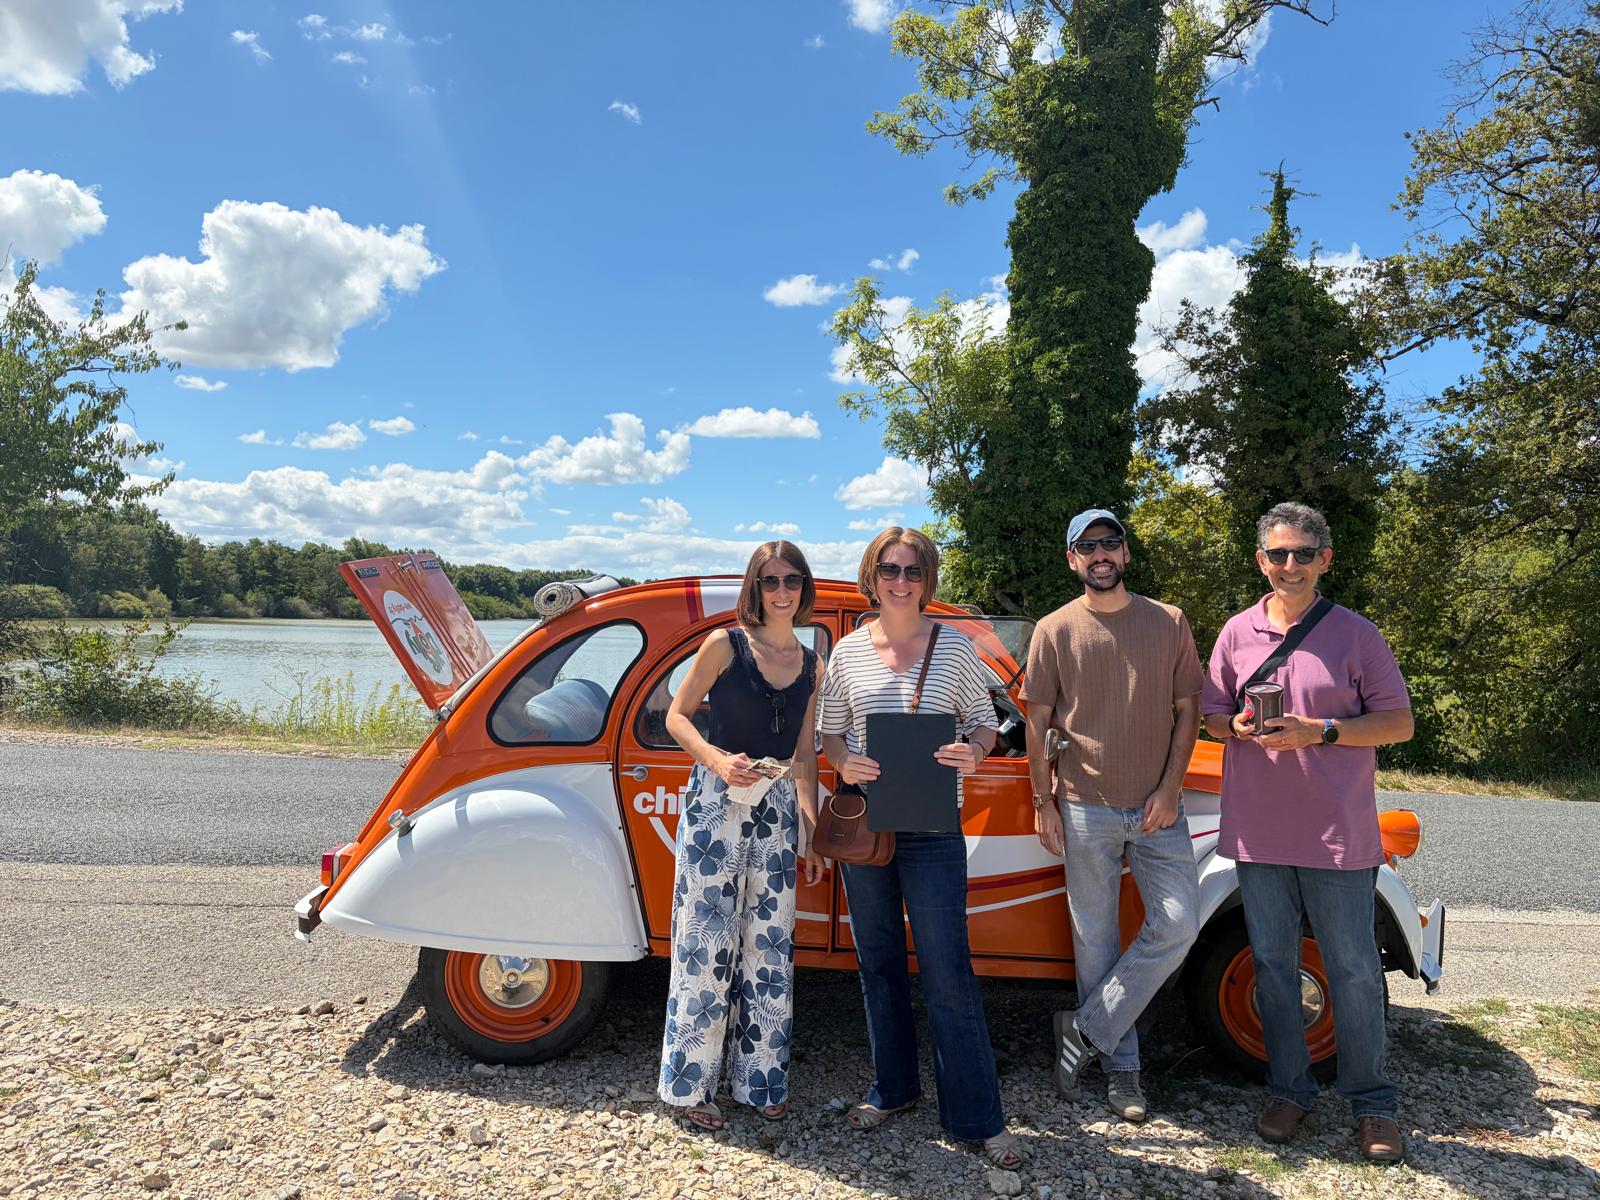
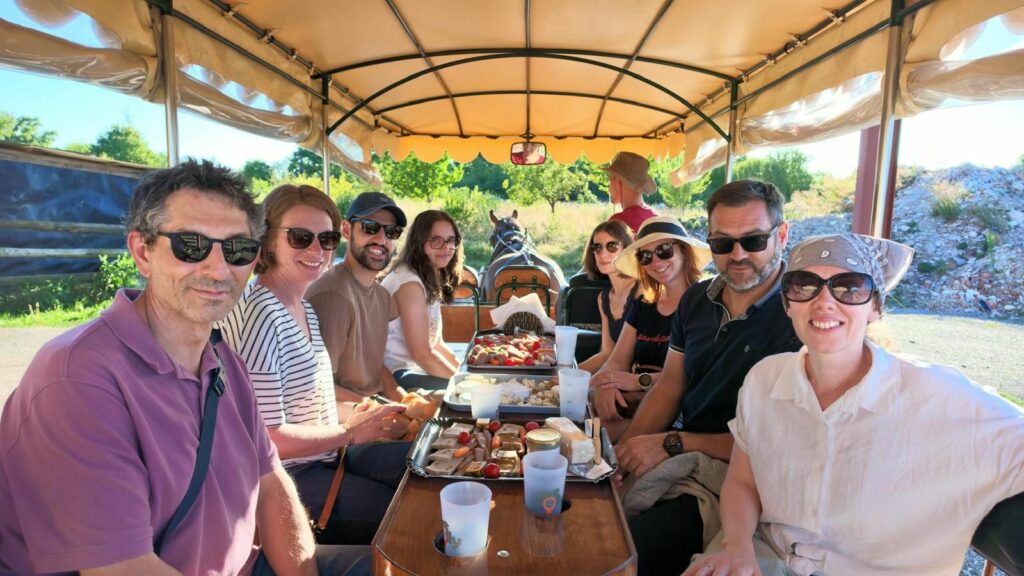
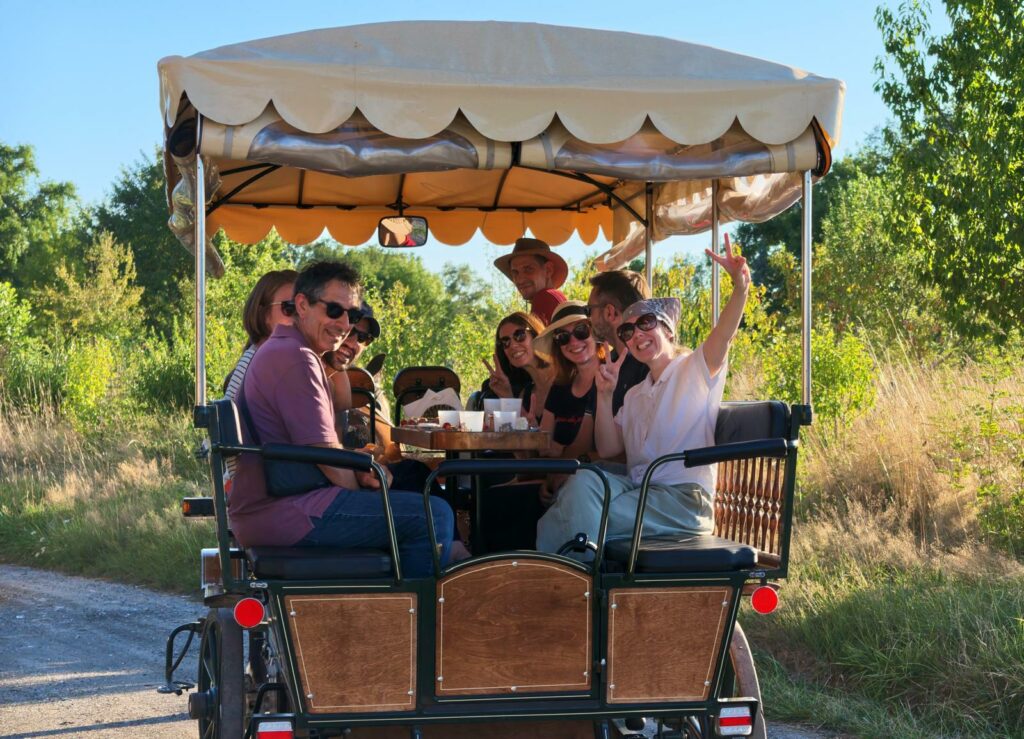
Après une pause estivale bien méritée pour certains, et avant les vacances tant attendues pour d’autres, le Cabinet MOSSÉ & ASSOCIÉS a eu le plaisir de réunir ses équipes lundi soir pour sa traditionnelle soirée d’été.

Au programme : un rallye détective en 2CV suivi d’un dîner en calèche, au cœur des magnifiques paysages de la Dombes.

1787125404341

Une belle occasion de partager un moment de convivialité, de renforcer l’esprit d’équipe et de créer de nouveaux souvenirs ensemble.

Un grand merci à We Dolly pour l’organisation de cette expérience originale, parfaitement orchestrée du début à la fin.

Nous avons été ravis de vivre cette aventure à vos côtés !

Chez MOSSÉ & ASSOCIÉS, nous sommes convaincus que les moments de partage contribuent pleinement à la qualité des relations humaines qui font la force d’un cabinet.

Bel été à toutes et à tous, que vous soyez de retour de vacances (coucou la team juilletiste !) ou sur le point d’en profiter (hello la team aoûtiens !) 😁

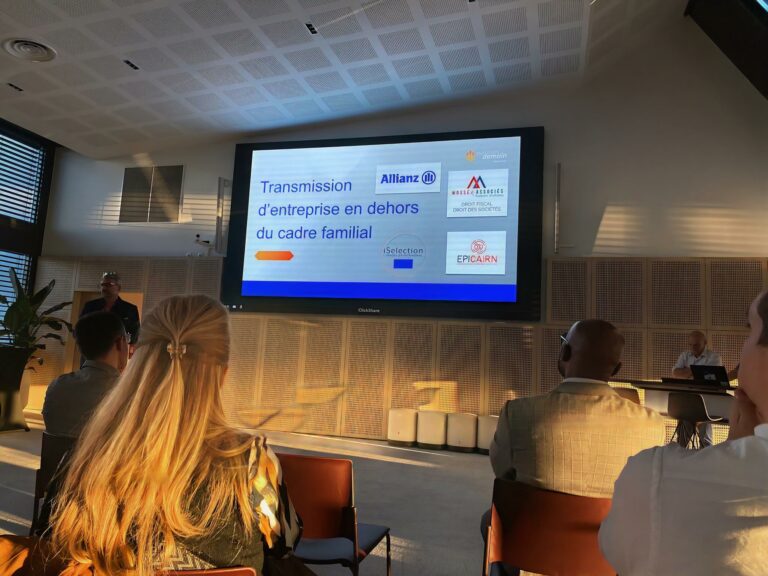
TRANSMISSION D’ENTREPRISE EN DEHORS DU CADRE FAMILIAL

"Diriger, c'est anticiper. Anticiper, c'est prévoir. Prévoir, c'est savoir éviter"

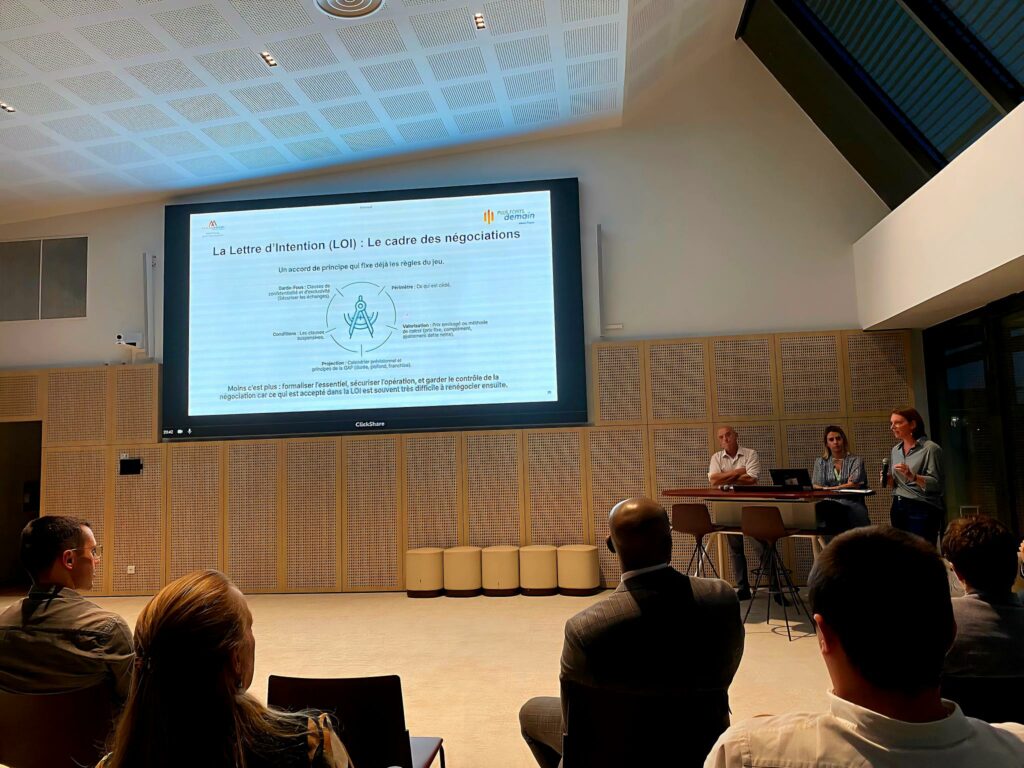
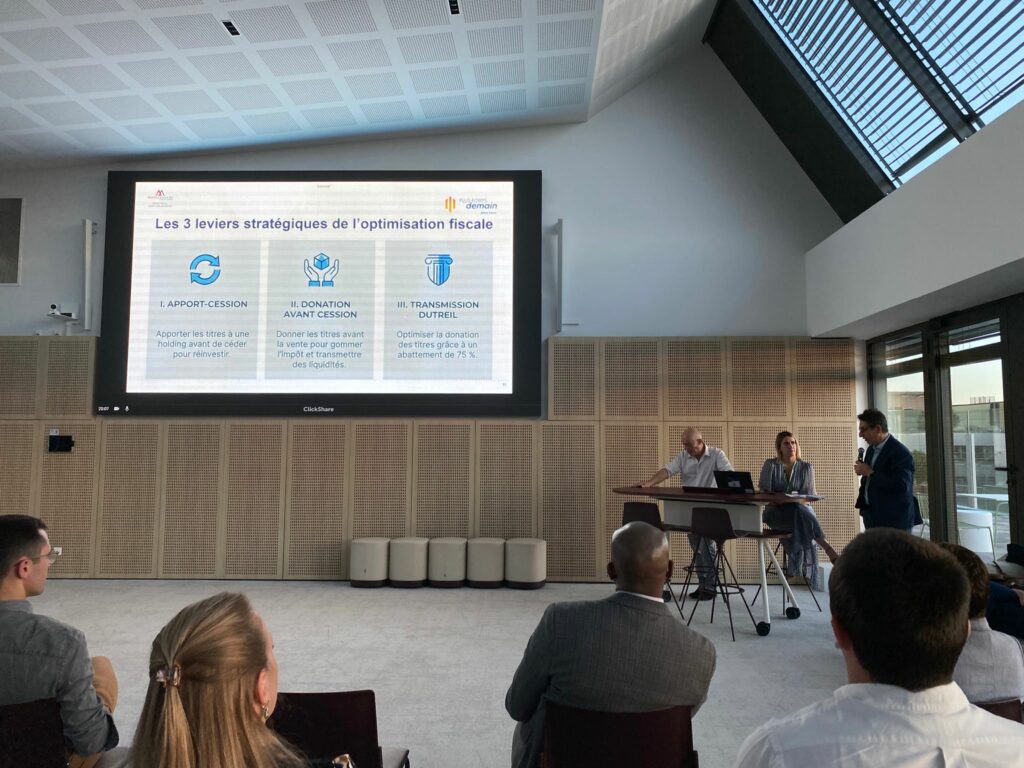
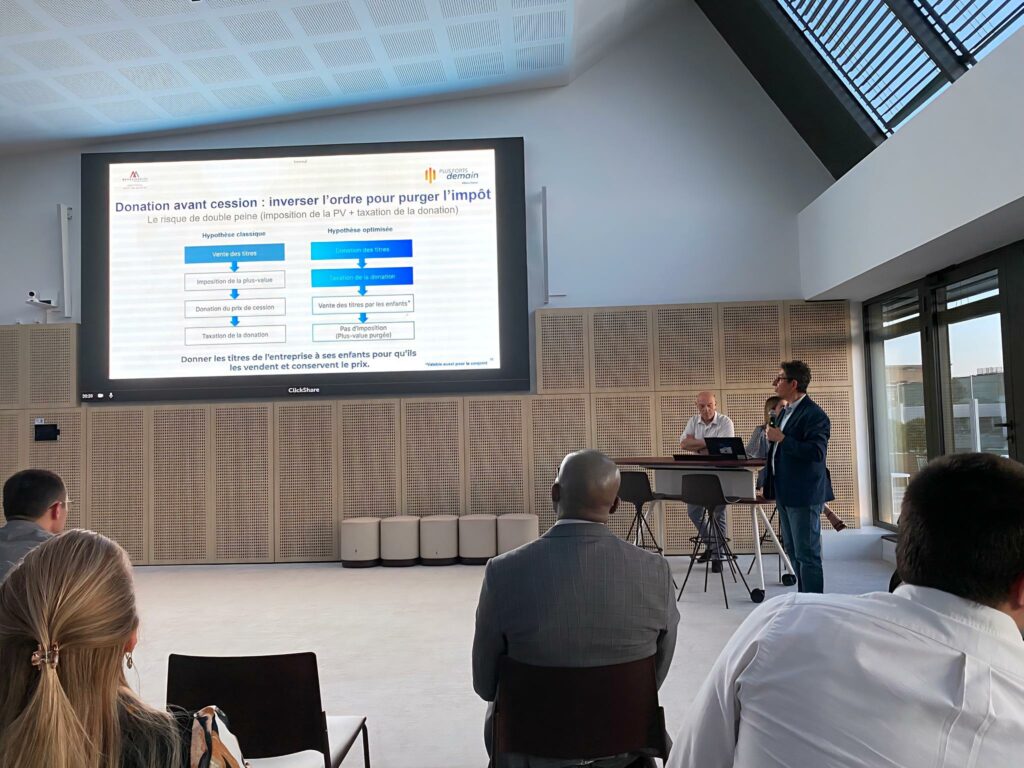
La semaine dernière, deux de nos associés, Isabelle COLLIOT et Rodolphe MOSSÉ, ont co-animé une conférence organisée par Allianz Expertise et Conseil  autour d’un enjeu clé : la transmission d’entreprise hors cadre familial.

Un grand merci à nos co-intervenants – Hubert DUMAS d’EPICAIRN, Nathalie CHARRETON d’iSelection, Loue LECOMTE, Jacques EBOUKY et Nicolas FELIX d’Allianz Expertise et Conseil – pour la qualité de leurs échanges et la pertinence des conseils partagés.

Face à un public d’experts-comptables et de dirigeants engagés, soucieux d’anticiper au mieux la cession de leur entreprise, les discussions ont été riches, concrètes et tournées vers l’action.

👉 Anticiper, structurer, sécuriser : autant d’étapes essentielles pour réussir une transmission dans les meilleures conditions.
TENDANCES

Articles populaires

DERNIERS

✨ Cap sur 2026

Un mélange d’envies neuves, d’énergie contagieuse et de projets qui donnent le sourire.Et si on décidait ensemble d’en faire une année audacieuse, lumineuse et (un